
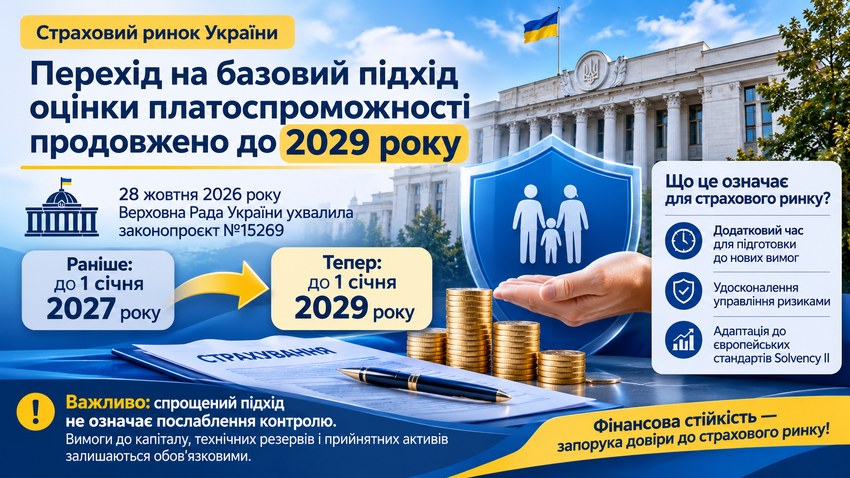
28 жовтня 2026 року Верховна Рада України ухвалила законопроєкт №15269, який передбачає продовження для чинних страховиків строку застосування спрощеного підходу до оцінки платоспроможності до 1 січня 2029 року. Рішення надає страховому ринку додаткові два роки для підготовки до переходу на базовий підхід оцінки платоспроможності.
Що передбачає рішення парламенту?
За ухвалене в цілому рішення проголосували 235 народних депутатів.
Відповідна норма включена до законопроєкту №15269 «Про внесення змін до Закону України "Про систему гарантування вкладів фізичних осіб" щодо корпоративного управління Фонду гарантування вкладів фізичних осіб».
Згідно з передбаченими змінами, страховики, які відповідають критеріям та умовам, визначеним частиною п’ятою статті 38 Закону України «Про страхування», здійснюватимуть оцінку платоспроможності за базовим підходом з 1 січня 2029 року.
Таким чином, передбачений раніше перехідний період, який завершувався 1 січня 2027 року, пропонується продовжити ще на два роки.
Йдеться насамперед про страховиків, які отримали ліцензії на здійснення страхової діяльності до 1 січня 2024 року та мають право застосовувати спрощений підхід за встановлених законом умов.
Чому це важливо для страхового ринку?
Запровадження нового Закону України «Про страхування» стало одним із ключових етапів трансформації українського страхового ринку. Посилення вимог до капіталу, технічних резервів, прийнятних активів, системи управління та управління ризиками спрямоване на підвищення фінансової стійкості страховиків і наближення українського регулювання до європейських стандартів.
Перехід від спрощеного до базового підходу оцінки платоспроможності потребує від страховиків не лише формального виконання нових розрахунків, а й відповідної організаційної, методологічної та технологічної підготовки.
Зокрема, важливими напрямами є:
- удосконалення методології оцінки страхових ризиків;
- підвищення якості оцінки страхових зобов’язань і технічних резервів;
- вдосконалення структури та якості активів, що покривають зобов’язання;
- розвиток системи управління ризиками та внутрішнього контролю;
- удосконалення прогнозування капіталу й оцінки потреби в ньому;
- розвиток управлінської звітності та інформаційних систем.
Додаткові два роки дозволять страховим компаніям послідовніше реалізувати ці зміни, враховуючи власну структуру портфеля, масштаби діяльності, фінансові можливості та профіль ризиків.
Спрощений підхід — це не послаблення вимог до платоспроможності
Важливо правильно розуміти зміст ухваленого рішення.
Застосування спрощеного підходу не означає звільнення страховиків від вимог щодо фінансової стійкості. Страхові компанії продовжують виконувати чинні вимоги до капіталу, технічних резервів і прийнятних активів та залишаються під наглядом Національного банку України.
Отже, продовження перехідного періоду не скасовує необхідності підтримувати належний рівень платоспроможності, забезпечувати достатність капіталу та виконувати зобов’язання перед клієнтами.
Саме фінансова спроможність страховика своєчасно здійснювати страхові виплати залишається основним показником довіри до страхового ринку.
Зв’язок із європейською моделлю регулювання Solvency II
Продовження перехідного періоду варто розглядати в ширшому контексті адаптації українського страхового ринку до європейських принципів регулювання.
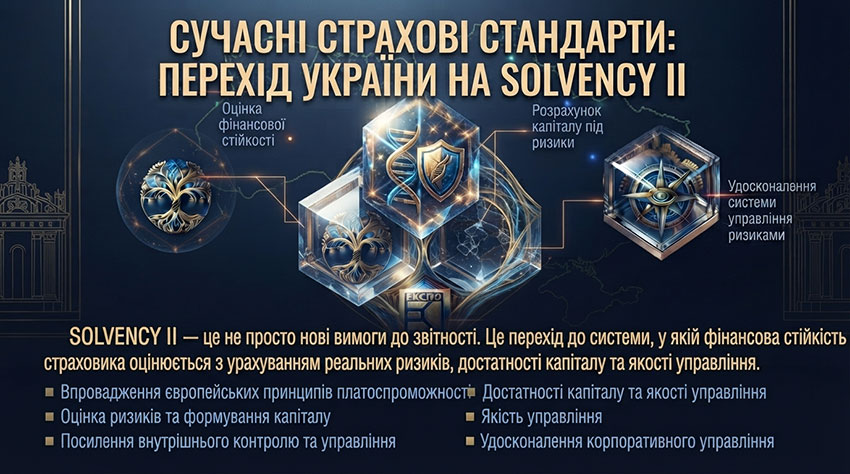
Європейська система Solvency II базується на трьох взаємопов’язаних компонентах:
- Кількісні вимоги — оцінка активів і зобов’язань, вимоги до капіталу та визначення капіталу, необхідного для покриття ризиків.
- Система управління та ризик-менеджмент — належне корпоративне управління, внутрішній контроль, управління ризиками та власна оцінка ризиків і платоспроможності (ORSA).
- Звітність і прозорість — розкриття інформації та регулярна звітність перед регулятором і ринком.
Для українських страховиків це означає поступовий перехід від переважно нормативного контролю фінансових показників до більш комплексного управління ризиками, капіталом і довгостроковою фінансовою стійкістю.
Водночас продовження строку застосування спрощеного підходу не слід трактувати як автоматичне перенесення всіх європейських вимог Solvency II. Йдеться про конкретне законодавче рішення щодо строків оцінки платоспроможності відповідно до українського законодавства.
Що означає це рішення для страховиків на практиці?
Продовження строку до 2029 року створює можливість планувати перехід на базовий підхід без надмірного адміністративного та фінансового навантаження в короткостроковій перспективі.
Проте відкладати підготовку до останнього року було б стратегічно неправильно.
Страховикам доцільно вже зараз:
- провести gap-аналіз готовності до застосування базового підходу;
- визначити відмінності між чинними процедурами та майбутніми вимогами;
- оцінити вплив нового підходу на капітал, резерви та інвестиційну політику;
- розробити поетапний план організаційних і технологічних змін;
- інтегрувати оцінку ризиків у процеси стратегічного та фінансового планування.
Особливого значення набуває здатність страховика не лише відповідати нормативним показникам на звітну дату, а й прогнозувати власну платоспроможність за різних сценаріїв розвитку ринку.
Позиція та перспективи страхового ринку
Рішення парламенту є важливим сигналом для українського страхового ринку. Воно демонструє необхідність враховувати реальні можливості страховиків під час переходу до складніших моделей пруденційного регулювання.
Для ринку це можливість використати додатковий час не просто для виконання нових формальних вимог, а для підвищення якості управління, прозорості фінансової звітності та стійкості страхового бізнесу.
Конкурентоспроможність страховика в нових регуляторних умовах визначатиметься не лише розміром капіталу, а й якістю управління ризиками, ефективністю використання активів та здатністю забезпечувати стабільне виконання зобов’язань перед страхувальниками.
Перехід до базового підходу у 2029 році має стати не просто новою датою в регуляторному календарі, а черговим етапом якісного розвитку українського страхового ринку.
Джерела: Верховна Рада України, законопроєкт №15269; Закон України «Про страхування»; інформація агентства «Інтерфакс-Україна» від 29.10.2026.
Примітка щодо статусу: станом на 2 листопада 2026 року законопроєкт ухвалений Верховною Радою та готується до підписання. Остаточне набрання чинності змінами залежить від завершення законодавчої процедури.